SOURCE SUMMARY
원문 핵심 요약
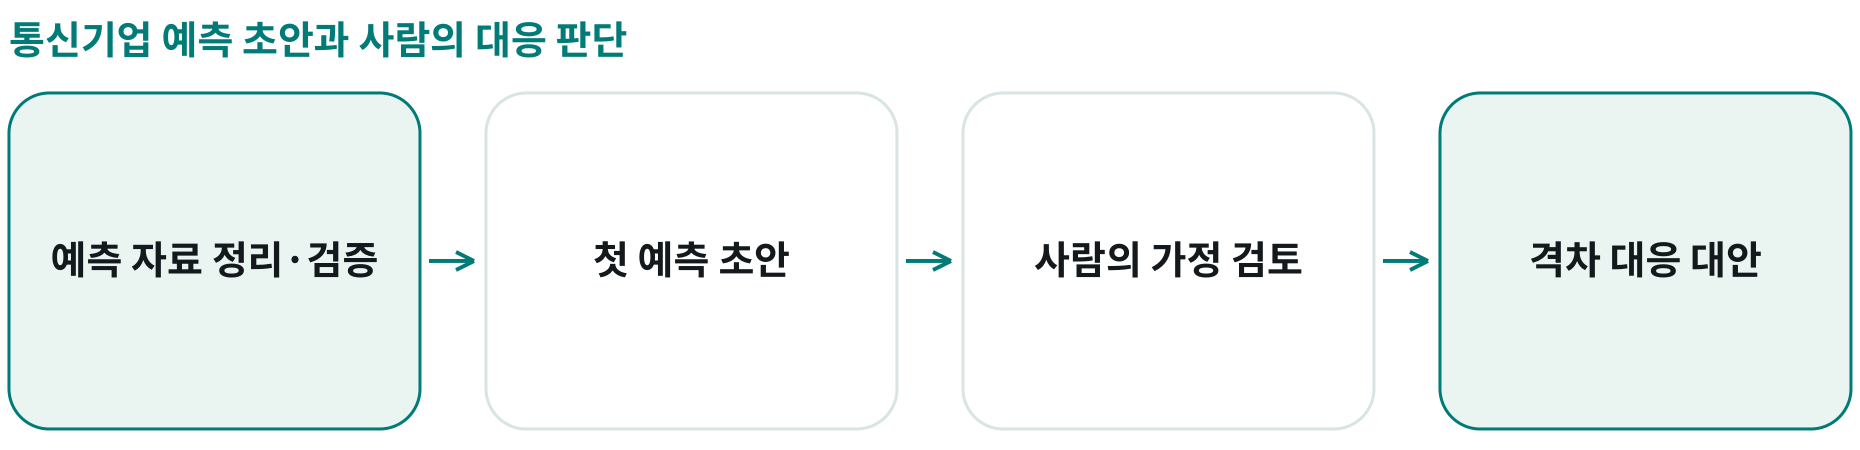
운영 요인과 재무 예측·대응을 연결하는 FP&A 업무 재설계
한 글로벌 통신기업의 예측 업무 사례
예측 자료 처리와 사람의 검토 역할을 함께 변경
- 예측 주기 소요 시간
- 약 1/3로
기존 대비 세 배 빠른 주기라고 보고
- 업무 역량 재배치
- 40% 초과
자료 수집·수작업 보고에서 다른 업무로 이동
인력 감축률이나 제조기업의 실적을 뜻하지 않는 통신기업 사례
자동차 부품 제조사에서는
운영·재무 통합 추진
운임·수율·판매 믹스의 마진 영향을 일찍 파악하려는 목표
보고를 넘어 대응을 지원하는 세 연결
운영과 재무
수요·생산·가격·비용
현장 변수가 바뀔 때 손익과 현금 영향도 같은 가정에서 검토한다.
예측과 대안
차이 설명에서 다음 행동으로
첫 예측 초안과 위험·대안을 만들어 의사결정 창이 닫히기 전에 논의한다.
중앙과 현업
공통 모형과 사업 판단
자료·모형의 공통 관리와 현업의 가정 검토·대응 역할을 나눈다.
여러 예측 주기 동안 기존 방식과 비교하고 정확도·가정을 검토한 뒤 확대한다.
APPLICATION PROPOSAL
별도의 적용 제안
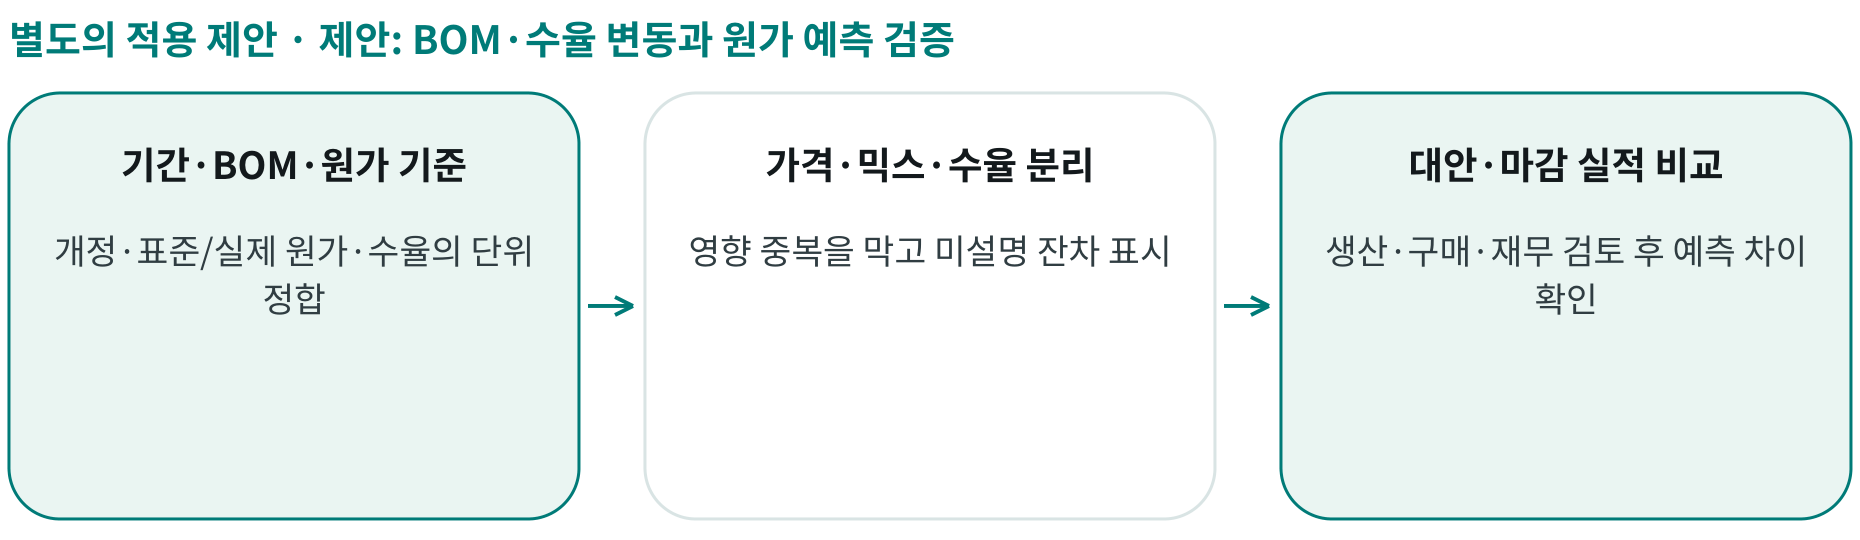
BOM과 수율 변경의 원가 영향을 더 일찍 확인한다
한 제품군의 계획 대비 원가 변동을 운영 요인으로 설명
제안 범위 · 제품군 1개 · 월간 계획 주기
기존 재무 보고와 병행하는 읽기 전용 예측
공통 기준 고정
PLM·제조 BOM 개정과 ERP 표준·실제 원가, 생산량·수율·운임의 기준일·단위를 맞춤
변동 요인 분리
가격·수량·믹스·수율·BOM 변경의 영향을 겹치지 않게 계산하고 미설명 잔차 표시
대안과 실적 비교
생산·구매·재무가 대응 가정을 검토하고 마감 후 실제 원가와 예측 차이를 대조
빠른 설명과 신뢰할 수 있는 계산을 함께 확인
반영 지연
현장 변경 발생부터 재무 영향 초안·검토까지의 시간
설명 완전성
중복 집계 없이 확인된 변동 요인과 미설명 잔차 비율
예측 편차
실제 마감 결과와의 차이를 수율·가격·믹스 등 원인별로 추적
경영 예측과 공식 회계 자료를 분리
재무 승인
배부·재고평가·회계 처리 기준은 재무 담당자가 검증
가정 이력
사양·가격·환율·물량 가정과 승인자를 기록해 계산 재현
실행 권한
가격·발주·생산 변경과 지출은 기존 승인 절차를 거침
- 기간·원가 기준 정합
- 운영 변동 요인 분리
- 예측·대안 공동 검토
- 마감 실적과 차이 검증